
1. Innledning
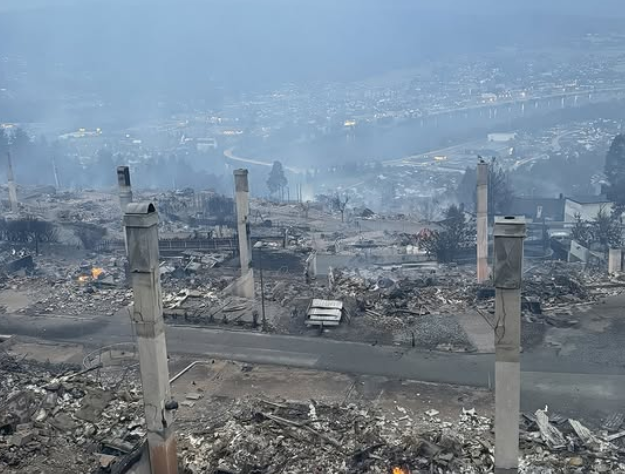
Storbrannen som startet i Krokstadelva fredag 17. juli 2026 har skadet mer enn 100 boliger og over 400 personer er for tiden evakuert. Det viktigste er at ingen liv gikk tapt. Samtidig har svært mange mistet alt de eier.
Forsikringsselskapene har etter min oppfatning vært raskt ute, mobilisert betydelige ressurser og vist at de kan være en viktig støttespiller når slike katastrofer inntreffer. Mitt lille bidrag er å belyse noen av de forsikringsrettslige og praktiske problemstillingene som kan oppstå i kjølvannet av en så omfattende hendelse.
2. Oppfølging av forsikringssaken – borettslag og sameie
Innledning
Det kan innledningsvis være nyttig å skille mellom «forsikringstaker» og «sikret». Forsikringstakeren er den som har inngått forsikringsavtalen med selskapet. Sikret er den personen eller virksomheten som har den økonomiske interessen forsikringen dekker, og som derfor kan ha rettigheter etter avtalen.
I mange bygningsforsikringer omfatter den sikrede kretsen blant annet forsikringstakeren, samt innehaver av tinglyst eiendomsrett, panterett eller annen tinglyst sikkerhetsrett i eiendommen.
Eier du en enebolig eller en annen bolig som ikke inngår i et borettslag eller eierseksjonssameie, vil du normalt både være forsikringstaker og sikret. Du vil da som utgangspunkt selv kunne følge opp bygningsskaden direkte overfor forsikringsselskapet.
Sameier og borettslag
I et eierseksjonssameie er det vanligvis sameiet som har inngått bygningsforsikringen. Den enkelte seksjonseier har likevel tinglyst eiendomsrett til sin seksjon og en sameieandel i fellesarealene. Dette kan gi seksjonseieren egne rettigheter som sikret under forsikringen.
Spørsmålet ble vurdert av Borgarting lagmannsrett i LB-2017-74787. Lagmannsretten uttalte blant annet:
Etter lagmannsrettens syn faller eierseksjonssameiere etter en ordlydsfortolkning inn under vilkåret «tinglyst eiendomsrett». Forarbeidene til forsikringsavtaleloven tilsier også en slik løsning. Også systembetraktninger, nemndspraksis og reelle hensyn støtter dette tolkningsresultatet.
Dommen viser at den enkelte seksjonseier kan være sikret selv om sameiet er forsikringstaker. Det betyr likevel ikke at hver seksjonseier fritt kan disponere over oppgjøret for felles bygningsmasse. Sameiet og styret vil normalt ha en sentral rolle i den samlede håndteringen av bygningsskaden.
I et borettslag er rettsstillingen annerledes. Det er borettslaget som eier bygningene og tomten, mens beboeren eier en andel i borettslaget med en tilknyttet bruksrett til boligen. En andelseier har derfor ikke tinglyst eiendomsrett til selve eiendommen på samme måte som en seksjonseier. Om den enkelte andelseier er sikret under bygningsforsikringen, må vurderes konkret ut fra forsikringsvilkårene.
Styrets ansvar og beslutningsmyndighet
Slike skader håndteres som oftest av borettslaget eller sameiet sitt styre.
Ved en omfattende skade bør styret raskt etablere tydelige rutiner for kommunikasjon, fullmakter og beslutninger. Beboerne bør få vite hvem som er kontaktperson, hvordan spørsmål skal meldes inn, og hvilke beslutninger som tas av styret, forsikringsselskapet og eventuelle rådgivere.
Gjenoppføring i samme form og standard vil ofte kunne ligge innenfor styrets løpende forvaltning. Dersom gjenoppbyggingen innebærer større endringer i bebyggelsen, planløsning, standard, finansiering eller bruk, kan det imidlertid være nødvendig med godkjenning fra generalforsamlingen eller årsmøtet. Burettslagslova § 8-9 og eierseksjonsloven § 49 krever minst to tredjedels flertall for enkelte tiltak som går ut over vanlig forvaltning og vedlikehold.
Et ekstraordinært årsmøte eller en ekstraordinær generalforsamling kan derfor bli nødvendig. Behovet bør vurderes tidlig, særlig før styret binder fellesskapet til løsninger som avviker vesentlig fra det som eksisterte før brannen.
3. Bygningsforsikringen
Innledning
De to viktigste forsikringsdekningene i en sak som denne er bygningsforsikringen og innboforsikringen, og hendelsen bør meldes så fort som mulig under disse forsikringene.
Disse dekker ulike deler av tapet, men må ofte ses i sammenheng.
Bygningsforsikringen – hva dekkes?
Bygningsforsikringen dekker normalt selve bygningen og faste installasjoner ved blant annet brann. Dette omfatter typisk vegger, gulv, fastmontert kjøkken, sanitærinstallasjoner og andre deler som er integrert i bygningen. Den nøyaktige grensen mellom bygning og innbo følger likevel av forsikringsvilkårene og kan variere.
En praktisk tommelfingerregel er at løse gjenstander som ville falt ned dersom boligen ble snudd på hodet utgjør innbo.
Fullverdi og førsterisiko
De fleste boliger, borettslag og eierseksjonssameier er fullverdiforsikret. En fullverdiforsikring har normalt ikke en på forhånd avtalt maksimal forsikringssum for selve bygningen. Selskapet skal i stedet dekke nødvendige kostnader til å reparere eller gjenoppføre tilsvarende bygning, innenfor rammene av vilkårene.
Dette betyr ikke at alle kostnader automatisk dekkes. Vilkårene kan blant annet inneholde regler om gjenoppføring, tidsfrister, byggested, standardheving, fradrag og særskilte beløpsgrenser.
Ved førsterisikoforsikring er erstatningen begrenset til en avtalt forsikringssum. Denne forsikringsformen er mindre vanlig for boligbygg i borettslag og sameier, men polisen bør kontrolleres tidlig i oppgjøret.
Skjønn
Ved store bygningsskader kan verdsettelsen bli fastsatt ved forsikringsskjønn. Vanligvis oppnevner partene hver sin skjønnsmann som skal vurdere verdiene som er gått tapt.
Et skjønn kan blant annet fastsette reparasjons- eller gjenoppføringskostnader, skadeomfang, restverdier, reparasjonstid og markedsleie. Skjønnet avgjør derimot normalt ikke om skaden er dekket av forsikringen eller andre rene juridiske tvister. Skjønnsresultatet er som utgangspunkt bindende for de verdsettelsesspørsmålene som er lagt frem for skjønnsmennene.
Les mer om forsikringsskjønn i egen artikkel her.
Offentlige påbud og nye byggekrav
Ved gjenoppføring kan offentlige krav føre til at den nye bygningen må oppføres annerledes eller med høyere standard enn den som brant. Det kan for eksempel gjelde energikrav, isolasjon, ventilasjon, støy, brannsikkerhet og universell utforming.
Slike merkostnader kan være omfattet av forsikringens påbudsdekning. Det er likevel viktig å skille mellom bindende myndighetskrav og forbedringer som velges frivillig. Ikke enhver standardheving omfattes automatisk.
Påbudsdekningen har dessuten ofte en egen beløpsgrense, og denne bør kartlegges før prosjekteringen låses.
Tap av husleie og tap av bruksmulighet
Bygningsforsikringen dekker ofte tapt husleie for utleide boliger eller et beløp for tapt bruksmulighet når eieren ikke kan benytte boligen. Beregningsmåten og dekningsperioden varierer. Noen vilkår viser til normal reparasjonstid, mens andre har en bestemt maksimal erstatningsperiode.
Denne dekningen må holdes adskilt fra innboforsikringens dekning av nødvendige merutgifter til erstatningsbolig. Dekningene kan virke sammen, men sikrede skal ikke ha dobbel erstatning for det samme tapet. Oppgjørene blir derfor ofte samordnet mellom selskapene.
Spørsmål om markedsleie og betydningen av et avholdt skjønn oppstod også etter kvikkleireskredet i Gjerdrum. Finansklagenemndas avgjørelse FinKN 2023-703 illustrerer at skjønnets fastsettelse av markedsleien kan få stor betydning for det etterfølgende oppgjøret.
Forskudd under skadeoppgjøret
Et omfattende skadeoppgjør kan ta lang tid, men det betyr ikke at alle utbetalinger må vente til saken er endelig avklart. Etter forsikringsavtaleloven § 8-2 skal forsikringsforetaket utbetale forskudd når det er klart at foretaket i alle fall skal betale en del av erstatningen. Berørte bør derfor tidlig avklare behovet for forskudd til nødvendige anskaffelser og løpende utgifter.
4. Innboforsikringen
Innboforsikringen dekker først og fremst løse gjenstander og personlige eiendeler. Etter en totalskade kan dokumentasjonen være krevende fordi kvitteringer, bilder og selve gjenstandene er gått tapt. Start derfor tidlig med å lage en rom-for-rom-liste. Bilder lagret på telefon, i skylagring eller på sosiale medier, kontoutskrifter, garantibevis og tidligere salgsoppgaver kan være nyttige.
Innboforsikringen dekker normalt også nødvendige merutgifter fordi boligen er ubeboelig, eksempelvis kostnader til midlertidig bolig, flytting og lagring. Omfanget av dekningen, maksimalperioden og eventuelle begrensninger for hotellopphold følger av vilkårene.
Avklar kostnadsnivået med selskapet før du inngår en langvarig eller kostbar avtale om erstatningsbolig. Ta vare på alle kvitteringer, og opplys innboforsikringsselskapet om eventuell erstatning for tapt husleie eller bruksmulighet fra bygningsforsikringen.
5. Praktiske råd i den første fasen
• Meld skaden til både bygnings- og innboforsikringsselskapet, og be om skriftlig bekreftelse og skadenummer.
• Avklar hvem som er fast kontaktperson, og sørg for at viktige avtaler og vurderinger bekreftes skriftlig.
• Dokumenter tapet fortløpende, men ikke vent med å melde kravet til all dokumentasjon er samlet.
• Be om forskudd dersom det er klart at deler av kravet er dekket.
• Innhent forhåndsgodkjenning før større kostnader til midlertidig bolig, flytting, lagring eller egne rådgivere pådras.
• For borettslag og sameier: før gode styreprotokoller, informer beboerne jevnlig og avklar hvilke beslutninger som krever årsmøte eller generalforsamling.
6. Avslutning
For dem som er rammet, er dette først og fremst en personlig katastrofe – ikke bare et forsikringsoppgjør. I den første fasen må trygghet, midlertidig bolig og nødvendige anskaffelser komme foran juridiske og tekniske detaljspørsmål.
Forsikringsordningene er laget for å håndtere slike hendelser, og jeg er stolt av tidligere kollegaer som nå arbeider dag og natt for å sikre kundene så gode opplevelser som mulig i en vanskelig stund.
Samtidig vil oppgjørene bli store og komplekse. Gjenoppbygging, påbudskostnader, skjønn, markedsleie, innbotap og midlertidige boligløsninger skal håndteres parallelt, ofte over lang tid.
Nå starter et langvarig arbeid med å bygge opp igjen både boliger og et lokalsamfunn. Forsikringsoppgjøret kan ikke erstatte det som er gått tapt, men det skal gi de berørte et økonomisk grunnlag og en trygghet slik at det vil være mulig å komme seg videre.