
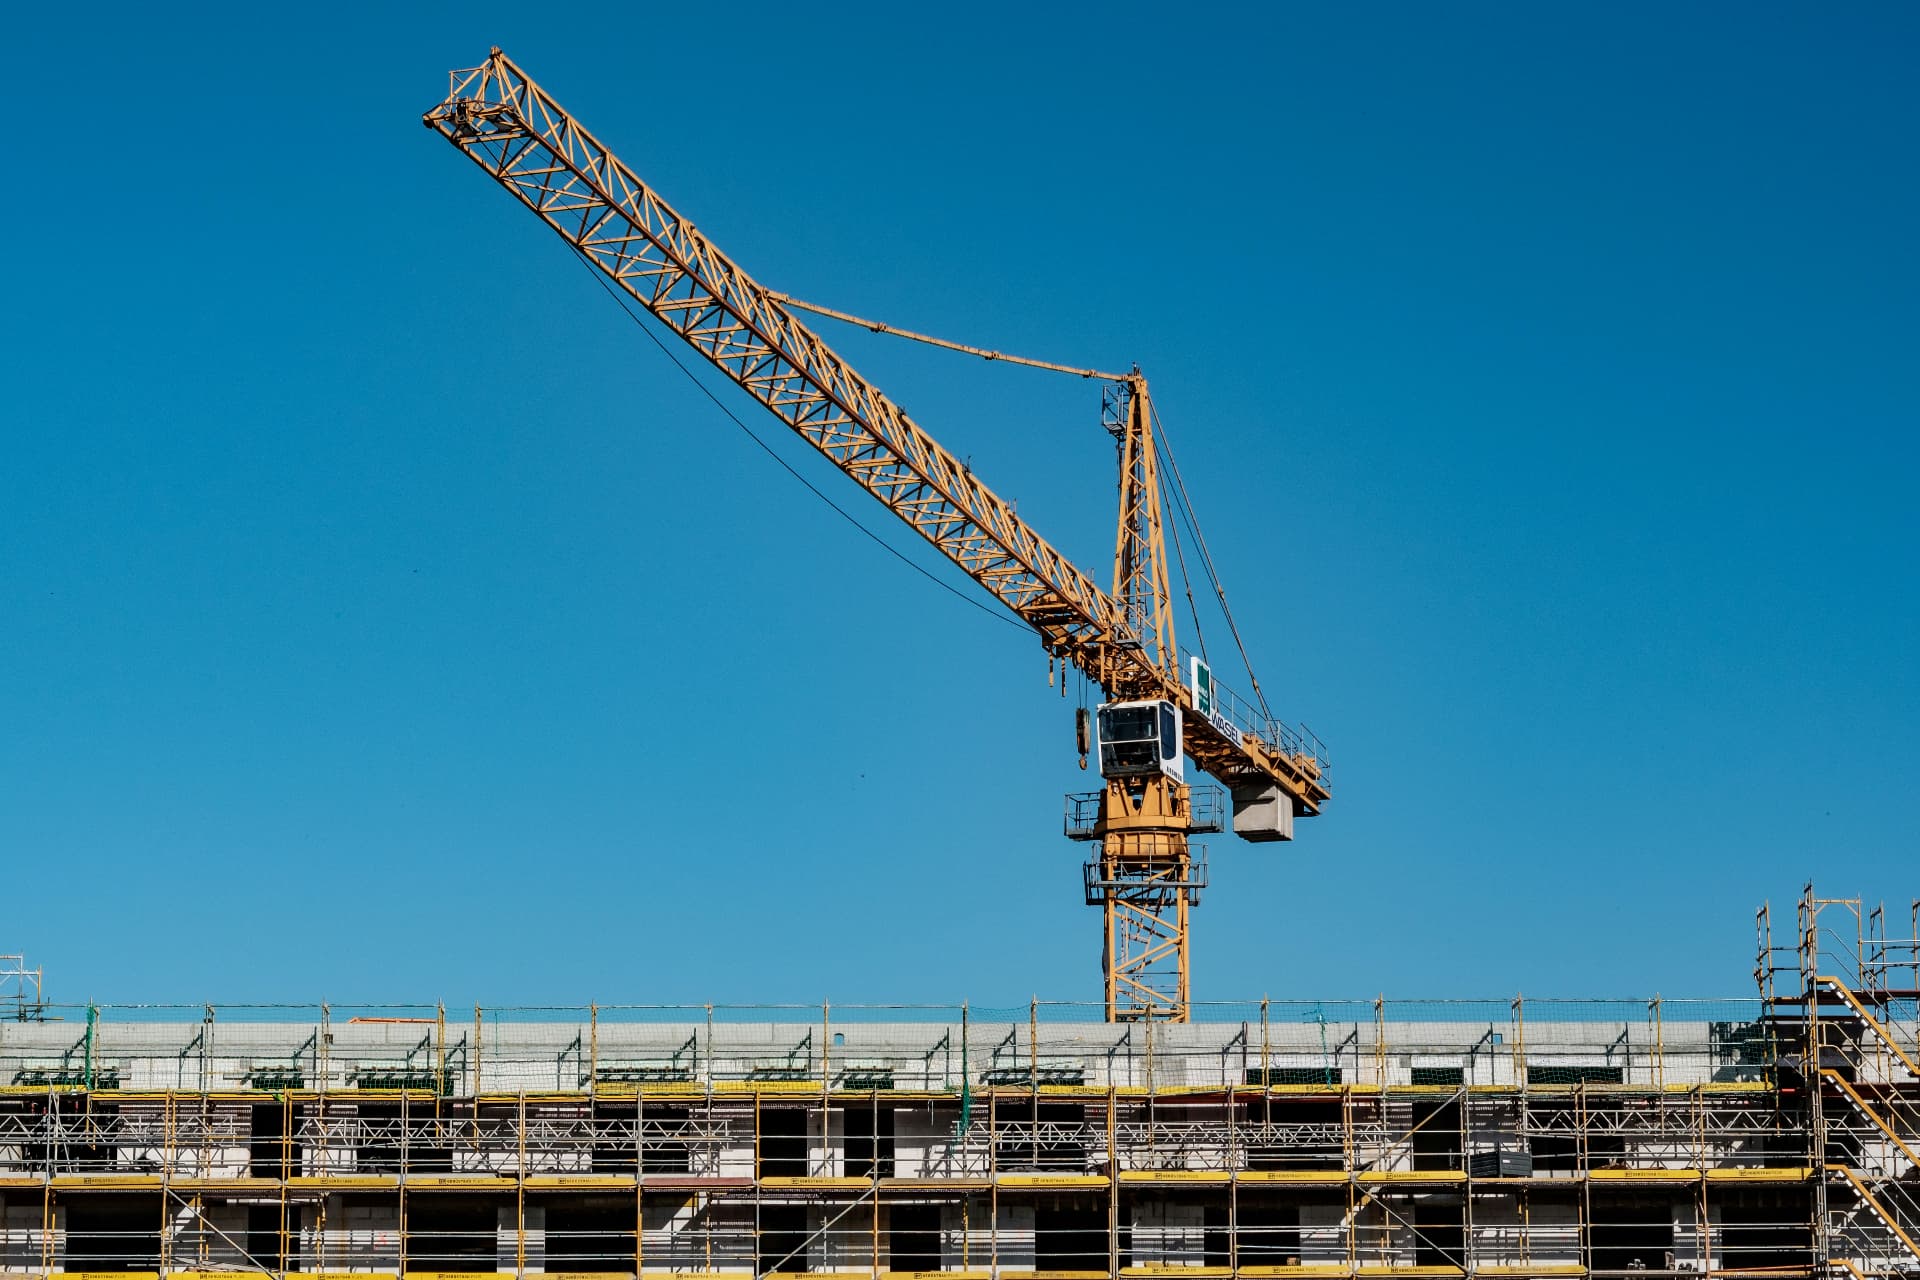
Mandag 26. oktober 2026 ble deler av Oslo sentrum sperret av etter at det oppstod fare for at en tårnkran kunne kollapse. Bygninger ble evakuert, området ble avsperret og det ble iverksatt tiltak for å håndtere situasjonen.
Det viktigste er naturligvis at ingen har kommet til skade, men hendelsen aktualiserer også en interessant forsikringsrettslig problemstilling: hvem er ansvarlig for kostnadene i forbindelse med å iverksette tiltak for å forhindre en større skade ved slike hendelser?
Spørsmålet er viktig fordi en slik redningsaksjon kan innebære betydelige kostnader for entreprenøren gjennom mobilisering av utstyr, tekniske undersøkelser, sikring og demontering av kranen.
Vi kjenner foreløpig ikke årsaken til hendelsen, hvilke kostnader som er påløpt, eller hvilke forsikringer som er tegnet. La oss derfor gjøre noen forutsetninger.
Vi forutsetter at kranen som gjenstand er forsikret, vi forutsetter også at eier av kranen er ansvarsforsikret og vi forutsetter at det foreligger en prosjektforsikring som dekker fysisk skade på kontraktsarbeidene. Det antas at samtlige av disse dekningene ville blitt aktualisert dersom kranen faktisk hadde kollapset.
Og da oppstår spørsmålet; vil det være mulig å få dekket noen av kostnadene som oppstår ved å forhindre at kranen velter?
For å besvare dette må vi se nærmere på et forsikringsrettslig prinsipp som ikke alltid får den oppmerksomheten det fortjener, nemlig redningskostnader.
En plikt til å redde – og en rett til å få betalt
Mange har nok en oppfatning av at forsikringen kun betaler dersom det først har oppstått en «skade». Dette er en sannhet med modifikasjoner.
Som kunde av et forsikringsselskap forventer forsikringsselskapet at du begrenser et potensielt tap så mye som mulig dersom det er «overhengende fare» for at et forsikringstilfelle vil inntreffe. Dersom du grovt uaktsomt eller forsettlig setter til side din plikt på dette området kan forsikringsselskapet avkorte i erstatningen. Dette følger av forsikringsavtaleloven § 4-10.
Dette kravet eller forventningen omtales gjerne som redningsplikten og bestemmelsen innebærer at sikrede ikke kan forholde seg passiv dersom vedkommende blir oppmerksom på en nærliggende fare for skade.
Dersom en entreprenør konstaterer at en tårnkran står i fare for å velte, må nødvendige tiltak iverksettes. Entreprenøren kan ikke vente på at kranen faktisk kollapser, for deretter å melde skaden til forsikringsselskapet. Naturlig nok.
Denne plikten til å forhindre en potensiell skade vil kunne føre til at den som iverksetter tiltaket blir påført store kostnader. Disse kostnadene har dermed lovgiver understreket at det vil være mulig å få dekket av forsikringsselskapet som redningskostnader etter forsikringsavtaleloven § 6-4.
Bestemmelsens første ledd lyder:
Forsikringsforetaket svarer for skade, ansvar, utgifter og annet tap som sikrede er påført under forhold som nevnt i § 4-10, når hensikten med tiltakene var å avverge eller begrense tap som faller inn under forsikringen, og tiltakene hadde en ekstraordinær karakter og måtte anses som forsvarlige. Det samme gjelder slikt tap påført en person som etter § 4-11 hadde plikt til å foreta redningstiltak
Reglene bygger på et fornuftig prinsipp.
Sikrede skal handle for å forhindre skade. Når den som handler gjennomfører ekstraordinære tiltak for å beskytte verdier som omfattes av forsikringen, er det også rimelig at forsikringsselskapet som kunne blitt påført kostnaden ved skaden bærer redningskostnadene.
Et annet viktig forhold som det er viktig å ta med seg videre under denne artikkelen er at redningskostnader har et selvstendig erstatningsrettslig grunnlag i forsikringsavtaleloven § 6-4. Dekningen følger dermed ikke nødvendigvis de samme begrensningene som et ordinært tingskadeoppgjør. Blant annet vil forsikringens avtalte egenandel og gjeldende forsikringssummer ikke kunne gjøres gjeldende i forbindelse med redningsoppgjøret.
Hvor farlig må det være?
§ 4-10 stiller krav om at det må foreligge en «overhengende fare» for at et forsikringstilfelle skal inntreffe før plikten til å avverge skaden inntrer.
En entreprenør kan eksempelvis ikke kreve at prosjektforsikringen skal dekke ordinær kontroll, vedlikehold eller utskiftning av komponenter utelukkende fordi disse på et senere tidspunkt kan svikte.
Men hvor nærliggende må faren egentlig være?
Dette spørsmålet ble behandlet av Agder lagmannsrett i LA-2014-85133.
Saken gjaldt et selskap som hadde levert kabler til en rekke vannbrønnanlegg. Det viste seg at kablene hadde en feil som kunne medføre vanninntrengning og driftsstans.
Etter at feilen ble oppdaget, ble det gjennomført utskiftning av kabler også i anlegg hvor det ennå ikke hadde oppstått noen driftsstans. Kostnadene for utskiftningen på anleggene som enda ikke hadde opplevd skader ble fremmet under forsikringen.
Forsikringsselskapet avviste blant annet dekning av kostnadene ved disse utskiftningene da det ikke var snakk om «overhengende fare». Lagmannsretten kom imidlertid til at kostnadene kunne kreves dekket som redningskostnader på dette grunnlag.
Retten la vekt på at det var et spørsmål om tid før feilen ville materialisere seg, og at en driftsstans kunne få svært alvorlige konsekvenser for brønneierne.
Det særlig interessante er at lagmannsretten aksepterte at det kunne gå en viss tid før skade ville oppstå og aksepterte således ikke et absolutt krav til om at forsikringstilfellet måtte være nært forestående.
Etter mitt syn illustrerer dommen at vurderingen av overhengende fare ikke kan reduseres til et rent spørsmål om tid. Det må også ses hen til hvor sannsynlig det er at skaden vil oppstå, hvordan faren utvikler seg, og hvilke konsekvenser som kan inntreffe dersom det ikke gripes inn.
For kranen i Oslo vil dette innebære at den tekniske vurderingen av kranens stabilitet blir sentral. Dersom sakkyndige konkluderer med at konstruksjonen står i fare for å kollapse, vil dette være et tungtveiende argument for at det foreligger «overhengende fare» for et forsikringstilfelle.
Det bør ikke kreves dokumentert at kranen faktisk ville ha veltet dersom tiltakene ikke ble gjennomført. En slik vurdering må nødvendigvis ta utgangspunkt i den risikoen som forelå da beslutningen om redning ble tatt, ikke alene i hva man i ettertid vet om hendelsesforløpet.
Erfaringsmessig står stort sett ikke slaget om sikrede har oppfylt kravet i § 4-10 og om det foreligger en «overhengende fare» i disse sakene. Forsikringsselskapene problematiserer heller i stor grad rekkevidden av § 6-4.
Hva kreves etter § 6-4?
Kostnadene som oppstår etter § 4-10 kan dekkes som redningsomkostning etter § 6-4 dersom følgende tre vilkår er oppfylt:
- Tiltaket må begrense en skade som ville vært dekket under forsikringen, og
- tiltaket har en ekstraordinær karakter, og
- tiltaket må anes som forsvarlig.
For det første må tiltaket ha hatt til formål å avverge eller begrense et tap som ville vært omfattet av forsikringen. I kransaken kan en eventuell kollaps tenkes å utløse dekning under flere forsikringer, mest nærliggende under både kranens tingskadeforsikring, ansvarsforsikringen og prosjektforsikringen som kan være tegnet for dette prosjektet.
Med de forutsetningene vi har lagt til grunn, synes det derfor å være gode holdepunkter for at det første vilkåret etter § 6-4 er oppfylt.
Problemstillingen blir til en viss grad problematisert i Høyesterettsdom Rt. 1998 s. 425 (Otterøysmolt) hvor det oppstod problemer med vanntilførselen til et settefiskanlegg. Dersom smolten i anlegget ikke ble flyttet raskt ville ikke smolten overlevd. Settefiskanlegget hadde forsikret smolten (varer), men det var ikke tegnet avbruddsforsikring.
Settefiskanlegget flyttet dermed smolten til en annet anlegg som ledd i redningsaksjonen. Det nye anlegget var ikke like bra som det opprinnelige anlegget og dette førte til at smolten ble mindre av størrelse og anlegget fikk ikke solgt smolten for det samme som i det gamle anlegget. Dette tapet ble også fremmet som en del av redningsomkostningene.
Forsikringsselskapet dekket de direkte kostnadene ved redningsaksjonen, nærmere bestemt kostnadene som oppstod ved å flytte smolten, men avviste kravet om erstatning for tilveksttapet som en del av redningskostnaden.
Argumentet fra forsikringstaker for dekning av også dette tapet var blant annet at redningsaksjonen hadde spart forsikringsselskapet for betydelige kostnader. Hvis fisken ikke hadde overlevd, ville forsikringsselskapet ha måttet erstatte fiskens verdi.
Høyesterett kom til at tilveksttapet ikke kunne kreves erstattet som redningskostnader. Tapet hadde karakter av et avbruddstap som ikke var omfattet av forsikringen, og kunne ikke bringes inn under dekningen gjennom reglene om redningskostnader.
Dommen illustrerer dermed en viktig begrensning: selv om en redningsaksjon er nødvendig og forsikringsselskapet sparer betydelige beløp, innebærer ikke dette at ethvert økonomisk tap som oppstår i tilknytning til redningen, skal erstattes. Det må foreligge en tilstrekkelig sammenheng mellom redningstiltaket og den risikoen forsikringsselskapet faktisk har ment å dekke.
Dette er særlig relevant ved større byggeprosjekter. En kran som står i fare for å velte, kan true langt mer enn selve kranen. Den kan også skade kontraktsarbeider, omkringliggende bygninger, kjøretøy og andre verdier.
Men det er ikke gitt at samtlige interesser er omfattet av samme forsikring.
Her må man skille mellom den skaden redningsaksjonen hadde til hensikt å forhindre, og de øvrige økonomiske konsekvensene av situasjonen. Dersom et potensielt tap kunne vært dekket under flere forsikringspoliser i samme selskap eller i flere forskjellige forsikringsselskaper er det ikke utenkelig at alle må bli med på et spleiselag for utgiftene som har oppstått i forbindelse med redningen, se blant annet NOU 1987:24 s. 124.
Hva menes med ekstraordinært?
Forarbeidene illustrerer skillet mellom ordinære og ekstraordinære tiltak med et eksempel fra bilkjøring. Å bremse på glatt veibane for å unngå en kollisjon er en ordinær handling. Dersom bremsene derimot svikter, og føreren må bruke håndbrekket for å forhindre sammenstøtet, kan dette anses som et ekstraordinært redningstiltak.
Overført til vårt kraneksempel vil det være ordinær krandrift å sikre kranen ved sterk vind eller justere kranen på grunn av andre ordinære operasjonelle forhold. Slike tiltak inngår i den vanlige håndteringen av risikoen ved kranarbeid.
Dersom kranen derimot kommer ut av stilling og står i fare for å kollapse, kan situasjonen kreve tiltak av en helt annen karakter. Mobilisering av spesialutstyr, midlertidig stabilisering eller en omfattende demontering for å avverge kollaps vil etter omstendighetene kunne utgjøre ekstraordinære redningstiltak.
Borgarting lagmannsrett behandlet dette i LB-2008-114503.
Saken gjaldt omfattende tiltak for å forhindre videre spredning av oljeforurensning fra en eiendom. Forsikringsselskapet mente blant annet at tiltakene ikke var ekstraordinære og at det ikke forelå grunnlag for dekning av redningsomkostninger.
Lagmannsretten var uenig. Retten la vekt på at vurderingen måtte foretas med utgangspunkt i den konkrete virksomheten og hva som normalt kunne forventes innenfor denne.
Det var ikke avgjørende om tiltakene var vanlige eller hensiktsmessige i den oppståtte faresituasjonen. En ekstraordinær faresituasjon kan kreve tiltak som isolert sett er både normale og faglig riktige. Dette fratar ikke nødvendigvis tiltakene deres ekstraordinære karakter.
Dette er et viktig poeng.
Det er selvsagt ikke ekstraordinært at et kranfirma har kompetanse til å demontere en tårnkran. Men dersom demonteringen må gjennomføres som en omfattende redningsaksjon fordi konstruksjonen står i fare for å velte over et byggeprosjekt, er situasjonen en ganske annen.
Etter mitt syn bør det avgjørende være om tiltakene ligger utenfor det som normalt må forventes som en del av virksomhetens ordinære drift og sikkerhetsarbeid.
Hvor langt strekker «redningen» seg?
Her kommer vi til det som kanskje er den mest interessante problemstillingen. For etter § 4-10 skal sikrede gjøre det som forventes av ham for å forhindre eller begrense en «overhengende fare». I tillegg skal tiltaket etter § 6-4 være «ekstraordinært».
Spørsmålet i mange av disse sakene er dermed når stopper faren å være «overhengende» og når går tiltaket fra å være «ekstraordinært» til «ordinært»?
Dette skillet ble vurdert av Borgarting lagmannsrett i LB-2005-106800.
Saken gjaldt mangler ved en stålkonstruksjon. Som følge av mangelfull montering var det fare for at bygningen kunne få setningsskader eller i verste fall rase sammen. Det ble derfor gjennomført oppstempling for å stabilisere konstruksjonen.
Forsikringsselskapet aksepterte at oppstemplingen var et redningstiltak, og dekket kostnadene for dette fullt ut. Tvisten gjaldt de etterfølgende utbedringsarbeidene.
Lagmannsretten kom til at disse kostnadene ikke kunne kreves dekket som redningskostnader.
Begrunnelsen var at den «overhengende faren» var avverget gjennom oppstemplingen. Det videre arbeidet kunne deretter gjennomføres uten annet tidspress enn det som fulgte av entreprenørens kontraktsforpliktelser. Etter rettens vurdering var de øvrige manglene ved oppretting en del av en ordinær bygningsrisiko etter kontrakten mellom partene og var dermed ikke «ekstraordinær».
Brukt på kransaken i Oslo er det dermed ikke helt usannsynlig at det vil oppstå diskusjoner rundt hvor redningsomkostningene stopper og når de alminnelige forsikringsrettslige prinsippene starter.
Kravet til forsvarlighet
Den siste forutsetningen for dekning under § 6-4 er at tiltaket må være «forsvarlig».
Forsvarlighetskravet innebærer at tiltakene må vurderes ut fra situasjonen slik den fremstod da beslutningen ble tatt. Etter mitt syn bør det vises betydelig tilbakeholdenhet med å overprøve faglig forsvarlige beslutninger som er truffet under en akutt faresituasjon for å forhindre et større tap. Mitt inntrykk og erfaring er også at forsikringsselskapene ytterst sjeldent etterprøver tiltakets forsvarlighet, med mindre det er åpenbart uforsvarlig.
I forlengelsen av dette understrekes det at tiltaket ikke trenger å føre til et vellykket resultat. Forsikringsselskapet kan dermed stå i en situasjon hvor de må betale for redningsaksjonen i tillegg til forsikringsoppgjøret dersom tingen blir skadet eller går helt tapt.
Mo i krana er bedre enn alternativet
Hendelsen i Oslo illustrerer hvor raskt en teknisk utfordring kan utvikle seg til en omfattende og kostbar redningsoperasjon.
Vi kjenner foreløpig ikke årsaken til situasjonen, omfanget av kostnadene eller hvilke forsikringer som kommer til anvendelse, men den forsikringsrettslige problemstillingen er interessant uavhengig av utfallet i akkurat denne saken.
Gjennomgangen av rettspraksis viser at redningskostnadsdekningen kan strekke seg lenger enn mange kanskje er klar over. Samtidig kan det oppstå krevende grensedragninger mellom ordinære sikkerhetstiltak, ekstraordinære redningstiltak og hva som vil utgjøre «overhengende fare».
Gitt de vanskelige grensedragningene ville det overraske meg om redningskostnadene ikke blir et diskusjonspunkt under forsikringsoppgjøret i denne saken.
Det er tross alt bedre med litt mo i krana enn krana i bakken.